Bảo Hiểm Cháy Nổ Bắt Buộc: 12 Quy Định Mới Nhất
Bảo hiểm cháy nổ bắt buộc là giải pháp tài chính an toàn, giúp các cá nhân và tổ chức bảo vệ tài sản trước những rủi ro hỏa hoạn không lường trước theo quy định của pháp luật. Việc tuân thủ quy định không chỉ là nghĩa vụ mà còn mang lại sự an tâm, đảm bảo khả năng phục hồi hoạt động kinh doanh nhanh chóng. Nắm vững các quy định về bảo hiểm phòng cháy chữa cháy giúp bạn chủ động bảo vệ quyền lợi chính đáng của mình. Cùng tìm hiểu quy tắc bảo hiểm, mức phí bảo hiểm.
12 Quy Định Về Bảo Hiểm Cháy Nổ Bắt Buộc Bạn Cần Nắm Rõ Là Gì?
Đây là 12 quy định cốt lõi được cập nhật theo Nghị định 67/2023/NĐ-CP, bao gồm đối tượng tham gia, phạm vi bảo hiểm, số tiền, mức phí, mức khấu trừ, nguyên tắc tham gia, hồ sơ bồi thường, doanh nghiệp bảo hiểm được phép kinh doanh, thời hạn hợp đồng, trách nhiệm các bên, quyền và nghĩa vụ, và các chế tài xử lý vi phạm.
Để đảm bảo quyền lợi và tuân thủ pháp luật, việc hiểu rõ các quy định về Bảo hiểm cháy nổ bắt buộc là vô cùng cần thiết. Dưới đây là 12 điểm quan trọng nhất mà Thuận Hiệp Thành Miền Bắc đã tổng hợp dựa trên Nghị định số 67/2023/NĐ-CP của Chính phủ.
- Đối tượng phải tham gia: Cơ quan, tổ chức và cá nhân có cơ sở thuộc danh mục nguy hiểm về cháy, nổ quy định tại Phụ lục VI của Nghị định 67/2023/NĐ-CP.
- Phạm vi bảo hiểm: Bồi thường cho những thiệt hại vật chất đối với tài sản được bảo hiểm xảy ra do cháy, nổ, ngoại trừ các trường hợp loại trừ cụ thể.
- Số tiền bảo hiểm tối thiểu: Là giá trị tính thành tiền theo giá thị trường của tài sản tại thời điểm giao kết hợp đồng. Nếu không xác định được giá thị trường, số tiền bảo hiểm sẽ do các bên thỏa thuận.
- Mức phí bảo hiểm: Được xác định bằng số tiền bảo hiểm tối thiểu nhân với tỷ lệ phí bảo hiểm quy định tại Phụ lục II Nghị định 67/2023/NĐ-CP.
- Mức khấu trừ bảo hiểm: Là số tiền mà bên mua bảo hiểm phải tự chịu trong mỗi sự kiện bảo hiểm. Mức khấu trừ được quy định rõ cho từng loại cơ sở có nguy hiểm về cháy, nổ.
- Nguyên tắc tham gia: Bên mua bảo hiểm có thể thỏa thuận tham gia bảo hiểm cháy nổ với mức trách nhiệm cao hơn số tiền bảo hiểm tối thiểu, tương ứng với mức phí bảo hiểm bổ sung.
- Hồ sơ bồi thường: Bao gồm các tài liệu theo quy định của pháp luật như văn bản yêu cầu bồi thường, tài liệu liên quan đến đối tượng bảo hiểm, biên bản giám định thiệt hại, và các bằng chứng chứng minh thiệt hại.
- Doanh nghiệp bảo hiểm được phép kinh doanh: Chỉ các doanh nghiệp bảo hiểm phi nhân thọ có giấy phép thành lập và hoạt động hợp pháp tại Việt Nam, đáp ứng đủ điều kiện năng lực tài chính mới được triển khai sản phẩm này.
- Thời hạn và hiệu lực hợp đồng: Hợp đồng bảo hiểm thường có thời hạn 1 năm. Hiệu lực bắt đầu từ thời điểm được ghi trên giấy chứng nhận bảo hiểm sau khi bên mua đã thanh toán đủ phí.
- Trách nhiệm của các bên: Bên mua có trách nhiệm cung cấp thông tin trung thực và đóng phí đầy đủ. Bên bán có trách nhiệm tư vấn, cấp giấy chứng nhận và bồi thường kịp thời khi có sự kiện bảo hiểm xảy ra.
- Quyền và nghĩa vụ: Các bên có quyền và nghĩa vụ tuân thủ các điều khoản trong hợp đồng và quy định pháp luật liên quan, bao gồm cả các quy định PCCC chung.
- Chế tài xử lý: Các hành vi vi phạm quy định về bảo hiểm cháy nổ bắt buộc sẽ bị xử lý theo pháp luật hiện hành. Việc tìm hiểu về Xử phạt vi phạm PCCC giúp các đơn vị chủ động tuân thủ tốt hơn.
Cách Tính Phí Bảo Hiểm Cháy Nổ Bắt Buộc Chính Xác Nhất?
Phí bảo hiểm được tính theo công thức: Phí bảo hiểm phải nộp = Số tiền bảo hiểm tối thiểu x Tỷ lệ phí bảo hiểm. Trong đó, tỷ lệ phí được quy định chi tiết tại Phụ lục II, Nghị định 67/2023/NĐ-CP, dựa trên mức độ rủi ro của từng ngành nghề, lĩnh vực kinh doanh.
Để giúp bạn dễ dàng dự toán chi phí, Thuận Hiệp Thành Miền Bắc sẽ hướng dẫn chi tiết cách tính phí bảo hiểm cháy nổ. Công thức tính như sau:
Phí bảo hiểm phải nộp = Số tiền bảo hiểm tối thiểu (đồng) × Tỷ lệ phí bảo hiểm (%/năm)
Trong đó:
- Số tiền bảo hiểm tối thiểu: Là giá trị của tài sản cần bảo hiểm theo giá thị trường tại thời điểm mua bảo hiểm.
- Tỷ lệ phí bảo hiểm: Được quy định cụ thể cho từng loại hình cơ sở. Dưới đây là bảng tóm tắt tỷ lệ phí theo Phụ lục II, Nghị định 67/2023/NĐ-CP.
Bảng Tỷ Lệ Phí Bảo Hiểm Cháy Nổ Bắt Buộc (Tham Khảo)
| Ngành/Lĩnh Vực | Tỷ Lệ Phí (%/năm) |
|---|---|
| Nhà chung cư, khách sạn, nhà khách, nhà nghỉ có chiều cao từ 7 tầng trở lên | 0,05% |
| Nhà máy điện, trạm biến áp từ 110 KV trở lên | 0,12% |
| Cơ sở sản xuất, kinh doanh, bảo quản, sử dụng vật liệu nổ công nghiệp | 0,5% |
| Cơ sở sản xuất giấy, dăm gỗ | 0,4% |
| Chợ kiên cố, trung tâm thương mại, siêu thị | 0,1% |
Ví dụ tính toán: Một khách sạn 10 tầng có tổng giá trị tài sản (tòa nhà, trang thiết bị) là 100 tỷ đồng.
Phí bảo hiểm cháy nổ bắt buộc = 100.000.000.000 đồng x 0,05% = 50.000.000 đồng/năm.
Phụ Lục VI Trong Quy Định Bảo Hiểm Cháy Nổ Là Gì?
Phụ lục VI của Nghị định 67/2023/NĐ-CP là danh mục chi tiết các cơ sở có nguy hiểm về cháy, nổ bắt buộc phải mua bảo hiểm. Danh mục này thay thế cho Phụ lục II của Nghị định 136/2020/NĐ-CP trước đây, quy định rõ ràng các đối tượng phải tuân thủ.
Phụ lục VI là căn cứ pháp lý quan trọng nhất để xác định một cơ sở có thuộc đối tượng phải mua bảo hiểm cháy nổ bắt buộc hay không. Việc này đảm bảo tính minh bạch và thống nhất trong quá trình thực thi pháp luật, từ khâu Thẩm duyệt PCCC ban đầu đến vận hành. Danh mục này bao gồm nhiều loại hình cơ sở, ví dụ như:
- Trụ sở cơ quan nhà nước các cấp cao từ 7 tầng trở lên.
- Nhà chung cư, nhà tập thể, nhà ở ký túc xá cao từ 7 tầng trở lên.
- Khách sạn, nhà khách, nhà nghỉ cao từ 7 tầng trở lên.
- Cửa hàng xăng dầu, cửa hàng kinh doanh khí đốt.
- Nhà máy điện, trạm biến áp có điện áp từ 110KV trở lên.
- Cơ sở sản xuất, chế biến, bảo quản, vận chuyển có hạng nguy hiểm cháy nổ A, B.
Để xác định chính xác cơ sở của mình có thuộc danh mục này hay không, bạn nên tham khảo trực tiếp văn bản Nghị định 67/2023/NĐ-CP hoặc liên hệ với các chuyên gia để được tư vấn. Việc tuân thủ Nội quy PCCC mới nhất cũng là một phần quan trọng trong việc đảm bảo an toàn.
Mức Khấu Trừ Bảo Hiểm Cháy Nổ Được Quy Định Như Thế Nào?
Mức khấu trừ là khoản chi phí mà bên mua bảo hiểm tự chịu trước khi công ty bảo hiểm chi trả bồi thường. Theo Nghị định 67/2023/NĐ-CP, mức khấu trừ được quy định cụ thể cho từng loại hình cơ sở, không vượt quá 1% số tiền bảo hiểm và tối đa là 4 tỷ đồng cho mỗi vụ tổn thất.
Hiểu rõ về khấu trừ bảo hiểm cháy nổ giúp bạn chủ động về tài chính khi không may xảy ra sự cố. Dưới đây là bảng chi tiết mức khấu trừ theo quy định:
| Loại Hình Cơ Sở | Mức Khấu Trừ |
|---|---|
| Cơ sở có tổng số tiền bảo hiểm của các tài sản tại một địa điểm dưới 1.000 tỷ đồng. | 1% số tiền bảo hiểm, nhưng tối thiểu không thấp hơn mức quy định cho từng nhóm cơ sở (ví dụ: tối thiểu 4 triệu đồng đối với cơ sở thông thường). |
| Cơ sở có tổng số tiền bảo hiểm của các tài sản tại một địa điểm từ 1.000 tỷ đồng trở lên. | Doanh nghiệp bảo hiểm và bên mua bảo hiểm thỏa thuận, nhưng không vượt quá 1% số tiền bảo hiểm và tối đa là 4 tỷ đồng/vụ tổn thất. |
| Đối với thiệt hại do nổ. | Áp dụng mức khấu trừ riêng theo thỏa thuận trong hợp đồng. |
Ví dụ thực tế: Một nhà xưởng sản xuất giấy có tổng giá trị tài sản là 50 tỷ đồng.
Số tiền bảo hiểm tối thiểu: 50.000.000.000 đồng.
Mức khấu trừ bảo hiểm cháy nổ (1%): 50.000.000.000 đồng x 1% = 500.000.000 đồng.
Nếu xảy ra sự cố cháy gây thiệt hại 3 tỷ đồng, số tiền bồi thường công ty bảo hiểm chi trả sẽ là: 3.000.000.000 – 500.000.000 = 2.500.000.000 đồng. Khoản 500 triệu đồng là phần doanh nghiệp tự chịu.
Làm Thế Nào Để Yêu Cầu Báo Giá Và So Sánh Các Gói Bảo Hiểm PCCC?
Để nhận báo giá, bạn cần chuẩn bị hồ sơ pháp lý, danh mục tài sản và giấy chứng nhận PCCC của cơ sở, sau đó gửi yêu cầu đến các công ty bảo hiểm. Khi so sánh, hãy xem xét kỹ lưỡng các yếu tố: mức phí, phạm vi bảo hiểm, mức khấu trừ, uy tín và quy trình giải quyết bồi thường của nhà cung cấp.
Việc lựa chọn gói bảo hiểm phù hợp là một quyết định tài chính quan trọng. Thuận Hiệp Thành Miền Bắc gợi ý bạn thực hiện theo các bước sau để có lựa chọn tối ưu nhất:
Bước 1: Chuẩn bị hồ sơ yêu cầu báo giá
Một bộ hồ sơ đầy đủ và chính xác sẽ giúp bạn nhận được báo giá nhanh chóng và sát với thực tế nhất. Hồ sơ thường bao gồm:
- Giấy yêu cầu bảo hiểm (theo mẫu của công ty bảo hiểm).
- Bản sao Giấy chứng nhận đăng ký kinh doanh.
- Bảng kê chi tiết tài sản cần bảo hiểm (nhà xưởng, máy móc, hàng hóa…) kèm theo giá trị ước tính.
- Bản sao Biên bản kiểm tra an toàn về PCCC hoặc giấy chứng nhận đã hoàn thành Quy trình nghiệm thu PCCC của cơ quan có thẩm quyền.
- Thông tin về Chi phí kiểm định PCCC định kỳ cũng là một yếu tố để doanh nghiệp bảo hiểm đánh giá rủi ro.
Bước 2: Gửi yêu cầu và so sánh các báo giá
Bạn nên gửi yêu cầu đến ít nhất 3 công ty bảo hiểm uy tín trên thị trường để có sự so sánh khách quan. Khi nhận được báo giá, hãy đánh giá dựa trên các tiêu chí sau:
| Tiêu Chí So Sánh | Nội Dung Cần Lưu Ý |
|---|---|
| Phí bảo hiểm | So sánh tổng chi phí phải trả. Mức phí thấp hơn không phải lúc nào cũng tốt nhất. |
| Phạm vi bảo hiểm | Đọc kỹ các điều khoản, đảm bảo gói bảo hiểm bao gồm hết các rủi ro tiềm ẩn tại cơ sở của bạn. |
| Mức khấu trừ | Xem xét mức khấu trừ có phù hợp với khả năng tài chính của doanh nghiệp hay không. |
| Dịch vụ khách hàng | Tìm hiểu về quy trình giải quyết bồi thường, thời gian xử lý, và sự hỗ trợ của công ty bảo hiểm. |
An Toàn PCCC Toàn Diện Bắt Đầu Từ Hệ Thống Máy Bơm Chữa Cháy Đạt Chuẩn
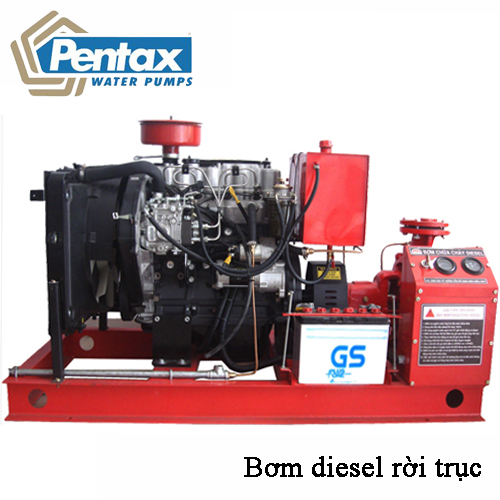
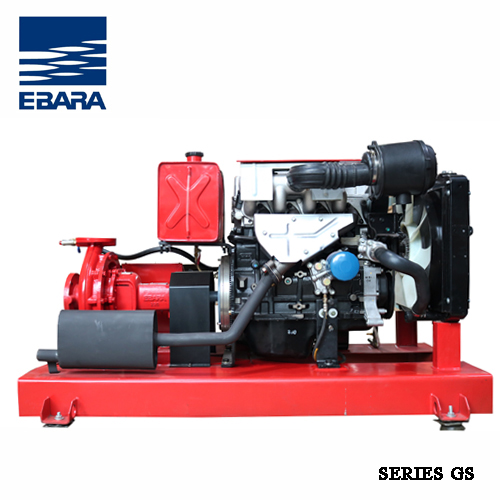
Bảo hiểm là giải pháp khắc phục hậu quả, còn phòng ngừa chủ động mới là yếu tố then chốt. Một hệ thống phòng cháy chữa cháy hiệu quả, với trái tim là cụm máy bơm chữa cháy đáng tin cậy, chính là lá chắn vững chắc nhất bảo vệ tài sản và tính mạng con người.
Việc tuân thủ Nội quy PCCC và trang bị đầy đủ các thiết bị PCCC không chỉ là yêu cầu pháp lý mà còn giúp doanh nghiệp giảm thiểu rủi ro, thậm chí có thể được xem xét giảm phí bảo hiểm. Tại Thuận Hiệp Thành Miền Bắc, chúng tôi hiểu rằng một hệ thống PCCC tốt sẽ giúp bạn an tâm sản xuất và kinh doanh.
Chúng tôi tự hào là nhà phân phối hàng đầu các dòng máy bơm chữa cháy chính hãng, đạt tiêu chuẩn kiểm định PCCC, đến từ các thương hiệu uy tín như Pentax, Ebara, Tohatsu. Đội ngũ kỹ sư giàu kinh nghiệm của chúng tôi sẵn sàng tư vấn, thiết kế và lắp đặt hệ thống phù hợp nhất với quy mô và đặc thù của cơ sở bạn.
Liên Hệ Thuận Hiệp Thành Miền Bắc Để Được Tư Vấn
Chiết Khấu Cao Cho Đại Lý – Cửa Hàng – Nhà Thầu Toàn Quốc.
Hãy liên hệ ngay với chúng tôi để được tư vấn miễn phí về các giải pháp máy bơm chữa cháy và nhận báo giá tốt nhất.
- Website: Bomnuochanoi.vn
- Hotline/Zalo: 0918 218 365 | 0918 089 365 | 0918 025 365
- Địa chỉ Hà Nội: 435 Bạch Mai, Phường Bạch Mai, Quận Hai Bà Trưng, Hà Nội
- Chi nhánh TPHCM: 1129/3 Lạc Long Quân, Phường 11, Quận Tân Bình, TP.HCM
- Kho: 21/20/77 và 21/20/79 KP6, Lê Công Phép, Phường An Lạc, Quận Bình Tân, TP.HCM